ふるさと納税は、申し込んだ時点では手続きが終わっていません。寄付をして返礼品が届くと、そこで一段落した気分になりますが、実際に税金が安くなるのは翌年です。
その間にいくつか区切りがあり、どこかで手が止まると控除が受けられないまま終わってしまいます。この記事では、申し込みから控除が反映されるまでを5つのタイミングに分けて、それぞれ何を見直せばよいかを整理しました。
目次
結論:見直すタイミングは5つ。どれか1つ抜けると控除が消える
先に結論をお伝えします。ふるさと納税は、寄付した金額が自動で戻ってくる仕組みではありません。手続きを完了させて、はじめて控除されます。
見直す区切りは、申し込み前、申し込み直後、書類が届くまでの間、手続きのとき、控除が反映されたあとの5つです。どれも短時間で済みますが、抜けると気づくのが翌年の夏になります。そのころには手を打てることが限られます。
なかでも手が止まりやすいのは、申し込み直後と、1月の手続きのときです。この2つだけでもカレンダーに入れておくと、取りこぼしはかなり減ります。

なぜ「申し込んで終わり」にならないのか
ふるさと納税は、名前に「納税」と付いていますが、手続きのうえでは自治体への寄付です。寄付をしたという事実を税務署か自治体に伝えて、はじめて税金から差し引かれます。
この「伝える」部分が、寄付とは別の手続きとして残ります。ワンストップ特例を使うか、確定申告をするかのどちらかです。どちらもしないままだと、寄付はしたのに控除はゼロ、という状態になります。
もうひとつ間が空く理由が、返礼品と書類が別々に届くことです。返礼品は早ければ数日で届きますが、寄付金受領証明書は数週間から数か月あとになることがあります。返礼品が届いた時点で完了したと感じてしまい、あとから届いた封筒を開けずに置いてしまう。ここが取りこぼしの起きやすい場所です。
見直す5つのタイミング
申し込みから控除が反映されるまでを、時間の流れで5つに分けます。
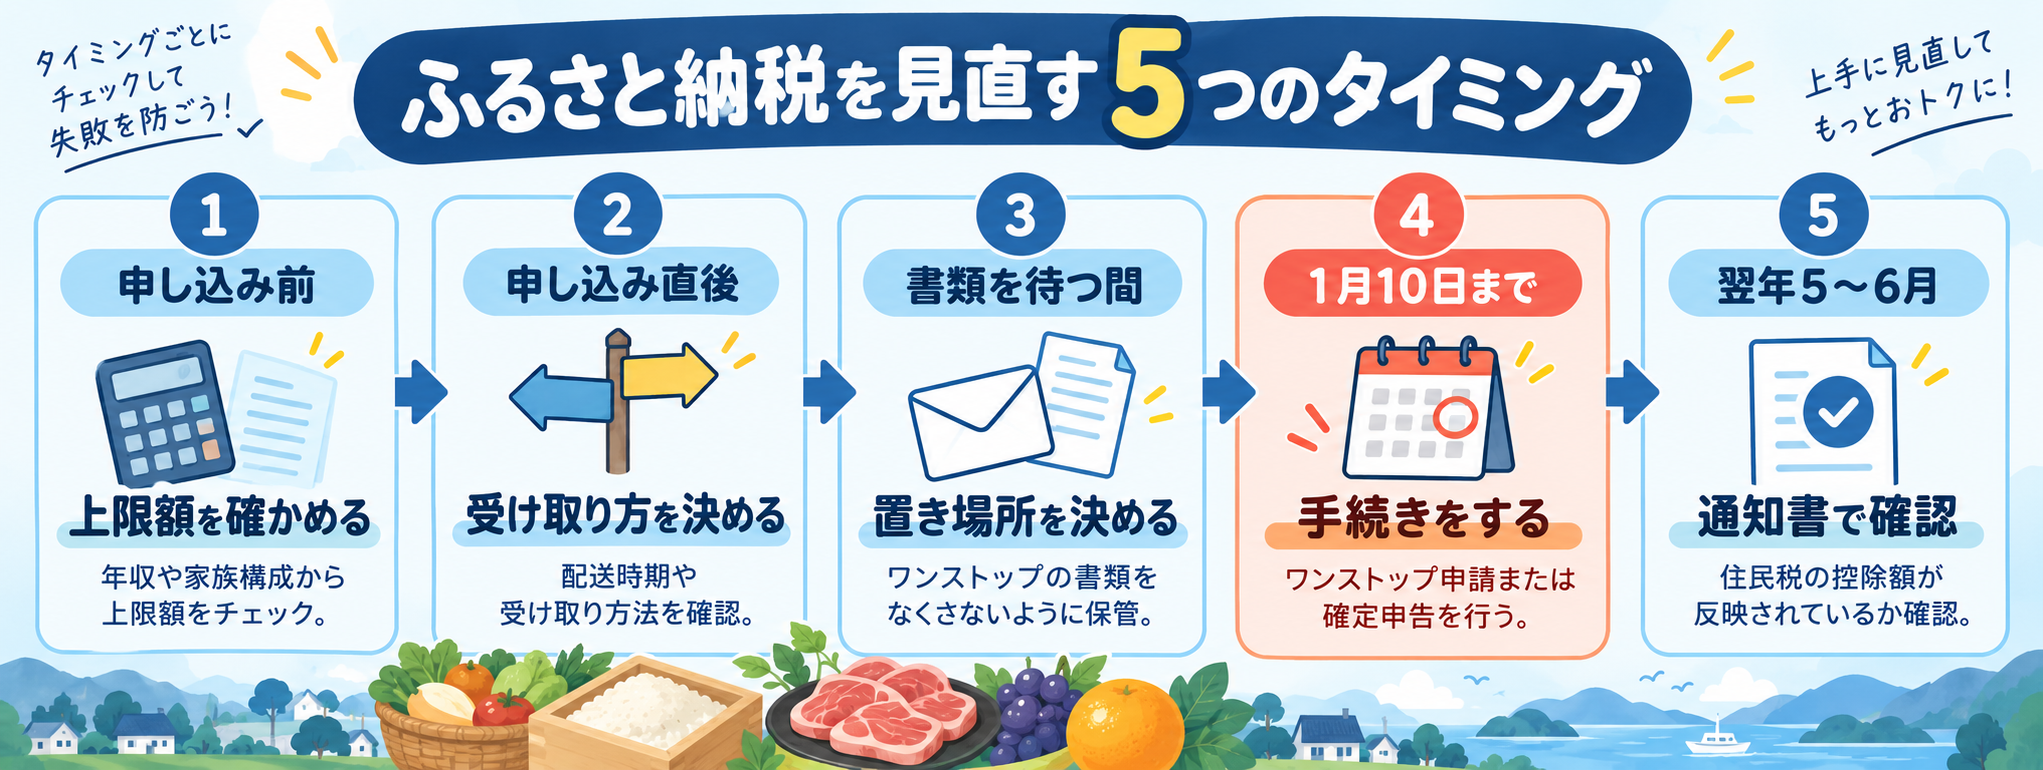
1. 申し込み前 ── 控除上限額を見直す
自己負担が2,000円で収まる寄付額には上限があります。この上限は年収だけで決まるものではなく、扶養している家族の人数や、住宅ローン控除・医療費控除といった他の控除の有無でも変わります。
上限は毎年動きます。前年の収入をそのまま目安にすると、ずれることがあります。年の途中で転職した、残業が大きく増えた、扶養が増えたといった変化があったときは、そのタイミングで見直しておくと安全です。
2. 申し込み直後 ── ワンストップ特例か確定申告かを決める
控除の受け取り方は2つあり、寄付した直後に決めておくと後が楽になります。ワンストップ特例が使えるのは、確定申告が不要な給与所得者で、寄付先が年間5自治体以内の場合です。
同じ自治体に何回寄付しても1自治体として数えます。6自治体目に寄付した時点でワンストップ特例は使えなくなり、確定申告が必要になります。ここに気づかないまま年を越すと、年明けに慌てることになります。
自営業の方や、医療費控除・住宅ローン控除の初年度などで確定申告をする予定がある方は、はじめから確定申告で進めます。ワンストップ特例の申請書を出していても、確定申告をするとその申請はすべて無効になるためです。
3. 書類が届くまでの間 ── 置き場所を決めておく
寄付金受領証明書が届くまでには時間があります。この間に、届いたらどこに入れるかを決めておきます。封筒を1つ用意して「ふるさと納税」と書いておくだけでも十分です。
確定申告をする場合、この証明書が手続きの土台になります。あとから探すことになると、自治体に再発行を頼む手間が発生します。届いた日に所定の場所へ入れる、という流れを先に作っておくのが早道です。
4. 手続きのとき ── 金額と自治体名を突き合わせる
ワンストップ特例の申請書は、寄付先の自治体それぞれに送ります。期限は寄付した翌年の1月10日で、郵送の場合は必着です。消印ではないため、年明けに出すと間に合わないことがあります。
確定申告の場合は、寄付先ごとの金額と自治体名を申告書に記入します。どちらの方法でも、手元の証明書と申し込み履歴を並べて、件数と合計金額が合っているかを確認しておきます。
年の途中で引っ越した場合は注意が必要です。ワンストップ特例を使うなら、寄付先の自治体に住所変更の届け出を出します。こちらも1月10日必着です。この届け出が抜けると、控除が正しく反映されません。
5. 控除が反映されたあと ── 通知書で最終確認する
翌年の5月から6月ごろに、住民税決定通知書が勤務先か自治体から届きます。ここで控除が入っているかを確認して、ようやく一巡です。
ワンストップ特例を使った場合は、住民税からのみ控除されます。確定申告をした場合は、所得税の還付と住民税の控除に分かれて反映されます。通知書の「摘要」欄や「税額控除額」の欄を見てください。
なお、通知書に載る控除額は、寄付した金額そのものではありません。自己負担の2,000円を引いた額が目安です。1万円を寄付したなら、8,000円が控除される計算になります。

ワンストップ特例と確定申告、どちらを選ぶか
2つの方法は、手間も期限も控除の入り方も違います。先に見るのは寄付先の自治体数と、確定申告をする予定があるかどうかの2点です。
| 確認する軸 | ワンストップ特例 | 確定申告 |
|---|---|---|
| 使える人 | 確定申告が不要な給与所得者 | だれでも。自営業の方はこちら |
| 寄付先の数 | 年間5自治体以内 | 制限なし |
| やること | 申請書を自治体ごとに送る | 申告書に寄付先と金額を記入する |
| 期限 | 翌年1月10日必着 | 翌年の確定申告期間内 |
| 控除の入り方 | 住民税から控除 | 所得税の還付と住民税の控除に分かれる |
| 引っ越したとき | 寄付先へ住所変更の届け出(1月10日必着) | 申告時の住所で処理される |
※制度の内容は変更される場合があります。2026年9月時点で確認できた内容をもとにしています。ご自身の条件にあてはまるかは、寄付先の自治体または税務署でご確認ください。
どちらを選ぶかで迷ったときは、次の分かれ方で見てみてください。
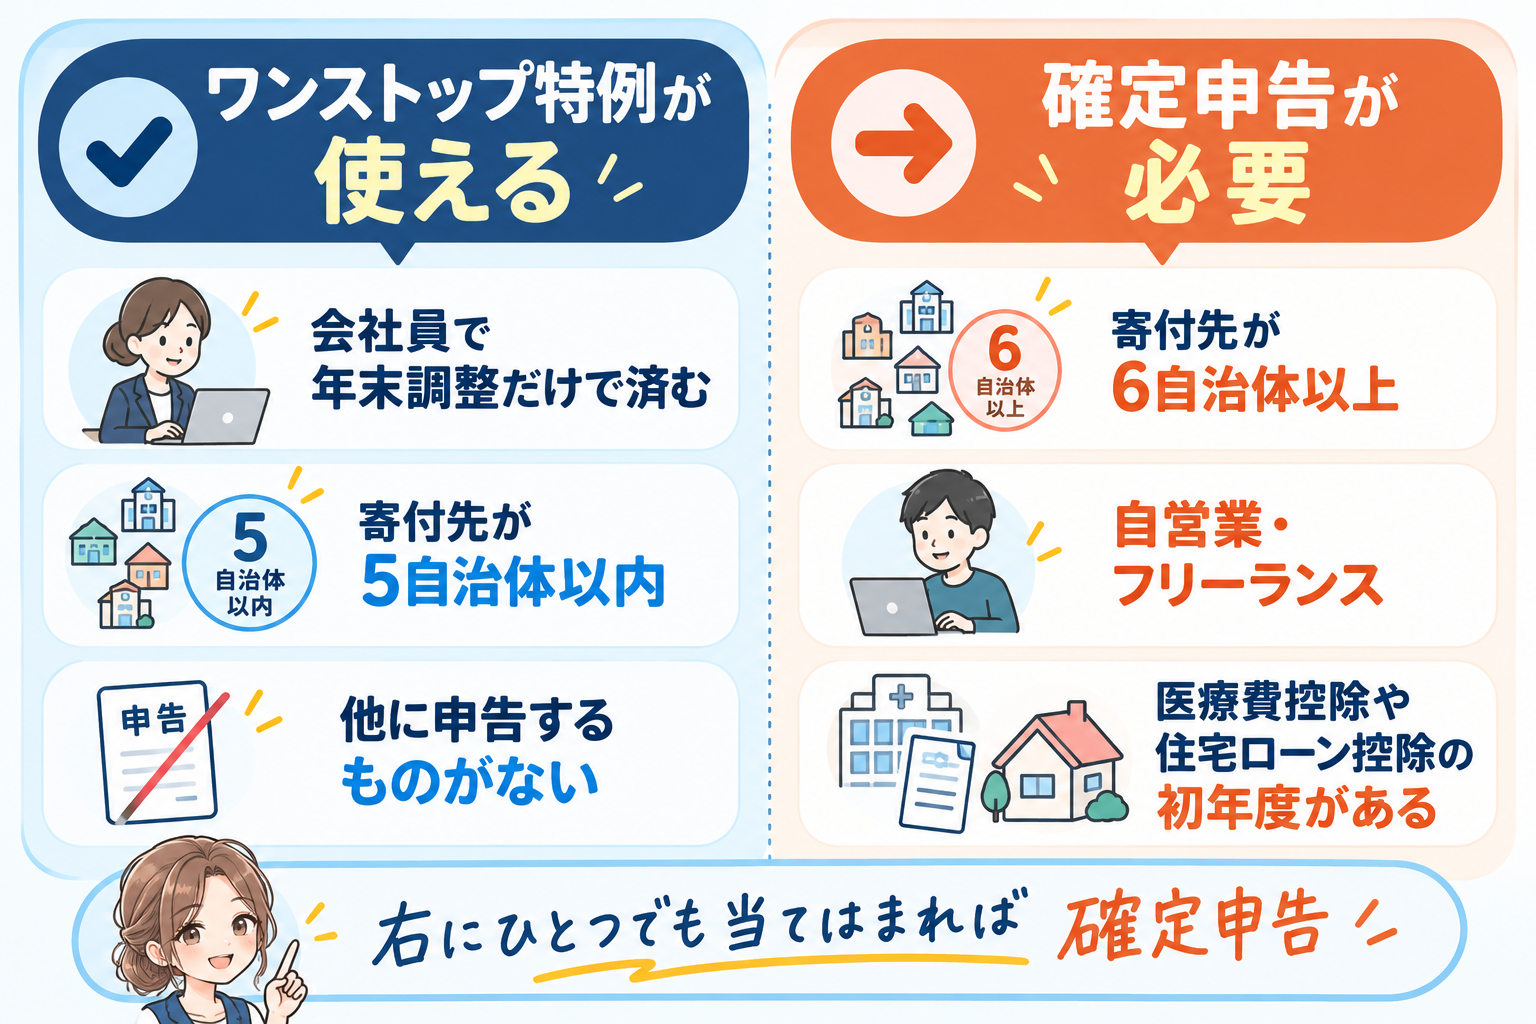
当てはまる項目が右側に1つでもあれば、確定申告で進めることになります。迷ったまま両方の準備をする必要はありません。
ふるさと納税の手続きについてよくある質問
Q. ワンストップ特例の申請書を出し忘れました。もう間に合いませんか?
A. 1月10日を過ぎてしまった場合は、確定申告に切り替えれば控除を受けられます。確定申告なら寄付先の数に制限もありません。手元の寄付金受領証明書をそろえて、申告期間内に手続きしてください。
Q. 6か所以上に寄付してしまいました。どうすればいいですか?
A. その年はワンストップ特例が使えないため、確定申告で手続きします。すでに提出した申請書は無効になりますが、取り下げの連絡などは必要ありません。確定申告でまとめて申告すれば、そちらが有効になります。
Q. 寄付金受領証明書をなくしてしまいました。
A. 寄付先の自治体に連絡すると、再発行に応じてもらえる場合があります。申告の期限が近いと間に合わないこともあるため、気づいた時点で早めに問い合わせてください。
Q. 同じ自治体に3回寄付しました。3自治体として数えますか?
A. 1自治体として数えます。ワンストップ特例の5自治体という上限は、寄付の回数ではなく自治体の数です。ただし申請書は寄付のたびに提出が必要になります。
Q. 控除されているか、通知書のどこを見ればいいですか?
A. 住民税決定通知書の「摘要」欄や「税額控除額」の欄に記載があります。金額は寄付額そのものではなく、自己負担の2,000円を引いた額が目安です。ずれている場合は、勤務先ではなくお住まいの自治体の住民税の窓口に確認してください。

まとめ|カレンダーに2つ書いておけば足りる
ふるさと納税は、寄付と控除の間に手続きが1つ挟まります。そこを通さないと、寄付をしただけで終わってしまいます。
見直すのは、申し込み前の上限額、申し込み直後の方法選び、書類の置き場所、1月の手続き、翌年の通知書の5つです。全部覚えなくても、「6自治体目に寄付したら確定申告」と「1月10日必着」の2つをカレンダーに入れておけば、大きな取りこぼしは防げます。
返礼品が届いた日に、証明書を入れる封筒を1つ用意する。ここから始めるのがいちばん続きます。
あわせて読みたい
【ふるさと納税】2027年おせち特集を見てみる ▶